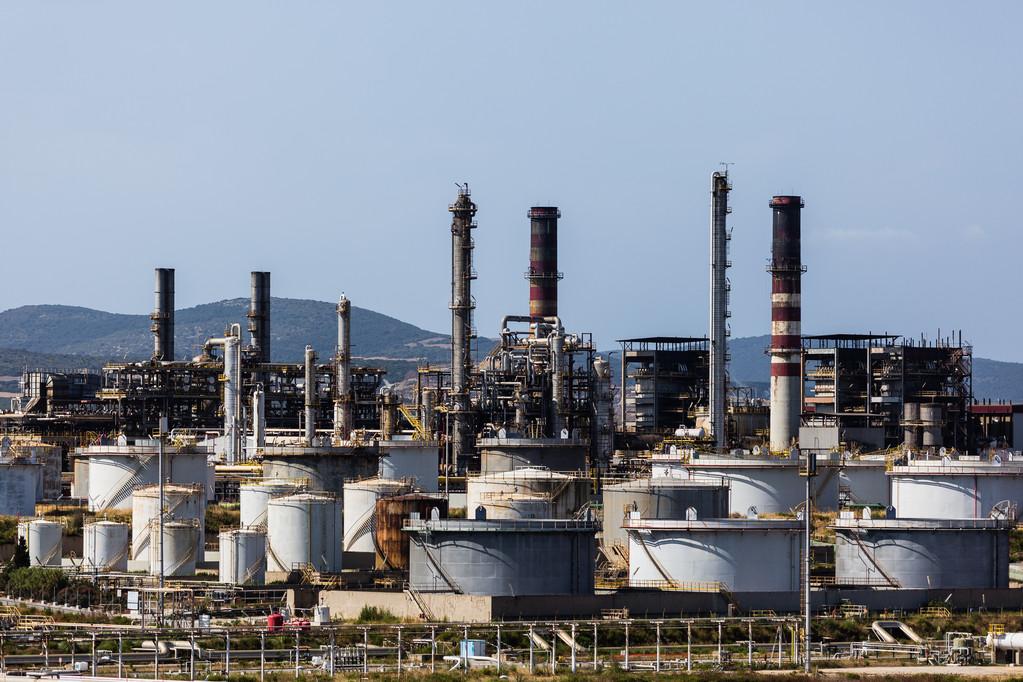
石油化工是现代工业体系的支柱之一,而炼油作为其源头环节,承担着将黑色原油转化为燃料、润滑油、化工原料等多类产品的核心任务。理解炼油,既要看它当下的工艺骨架,也要看它在能源转型中的位置正在发生怎样深层次的变化。
原油并非单一物质,而是数千种烃类与少量杂原子化合物的混合物。炼油的基本逻辑,就是通过物理分离与化学转化,把这些混合物“拆开”并按需求“重组”。最基础的一步是常减压蒸馏:利用各组分沸点差异,在常压和减压条件下将原油切割为石脑油、煤油、柴油、蜡油、渣油等馏分。这一步决定了后续加工的原料分配格局,也直接反映了原油品质对炼厂流程的约束——轻质原油收率高、加工路径短;重质原油则需要更复杂的二次加工能力。
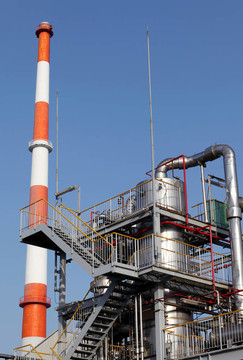
蒸馏得到的馏分并不能直接满足市场对质量与收率的要求,催化裂化(FCC)、加氢裂化、催化重整、焦化等二次加工装置才是炼厂利润与产品结构的真正调节阀。催化裂化将重质馏分转化为高辛烷值汽油组分和液化气,是多数炼厂的核心装置;加氢裂化在氢气存在下将重油转化为优质中间馏分油,产品收率高、质量好,但氢气成本与装置投资构成门槛;催化重整则从石脑油出发生产高辛烷值汽油调和组分和芳烃,是连接炼油与石化的重要桥梁。加氢处理技术贯穿全流程,主要用于脱硫、脱氮和烯烃饱和——国VI标准汽柴油的全面推行,本质上是加氢能力的一次系统性升级。
炼油与石油化工之间的界面正在变得越来越模糊。石脑油既是汽油调和组分,也是乙烯裂解的优质原料;芳烃联合装置产出的苯、对二甲苯则直接流向聚酯和塑料产业链。大型炼化一体化项目之所以成为行业主流方向,正是因为它取消了“燃料型”与“化工型”炼厂之间的分界,让同一份原油在分子层面被更充分地利用。以国内近年投产的多个千万吨级炼化基地为例,其化工品收率已从传统炼厂的不足10%提升至30%以上,部分项目以“减油增化”为设计导向。
炼油行业正面临结构性的外部压力。交通电气化对汽油需求的替代效应已经从预测变为现实,柴油需求受工程机械和货运结构调整影响趋于平稳,“减油增化”不再只是企业降本增效的选择,而是需求端倒逼的生存策略。与此碳减排目标对炼厂提出更高要求——加热炉燃料替代、绿氢炼化、CCUS(碳捕集利用与封存)等技术路线均处于不同程度的示范阶段,但距离大规模经济性推广仍有距离。可再生燃料(如生物航煤和可持续航空燃料SAF)的掺混比例在部分国家和地区已进入强制性政策框架,对传统炼油工艺构成增量替代。
另一个不容忽视的维度是原料端的弹性。原油品质劣质化和重质化是长期趋势,而过渡期中对低成本重油的高效转化能力,直接决定炼厂的竞争位势。渣油加氢、灵活焦化等装置的选择,需在投资强度、运行成本与产品收率之间做精细权衡,没有通用的最优解,只有适配于特定原油来源与目标市场结构的最优解。
炼油产业正在经历的方向并非简单的“收缩”或“退场”,而是一次从产品组合到工艺配置的系统性重构。燃料需求结构性下行与化工品需求温和增长同时发生,减碳政策对流程施加的约束逐级加码,新能源和可再生原料的掺入比例构成新的变量。炼厂的选择清单比过去更复杂:扩建加氢能力、提升化工品收率、探索氢能与CCUS耦合、评估生物原料预处理路径……每一条都不是孤立的技术决策,而是对需求趋势、碳约束和原料成本三方面的综合判断。读懂这些判断逻辑,比记住某一类装置的工艺流程更接近炼油行业的实际运行本质。