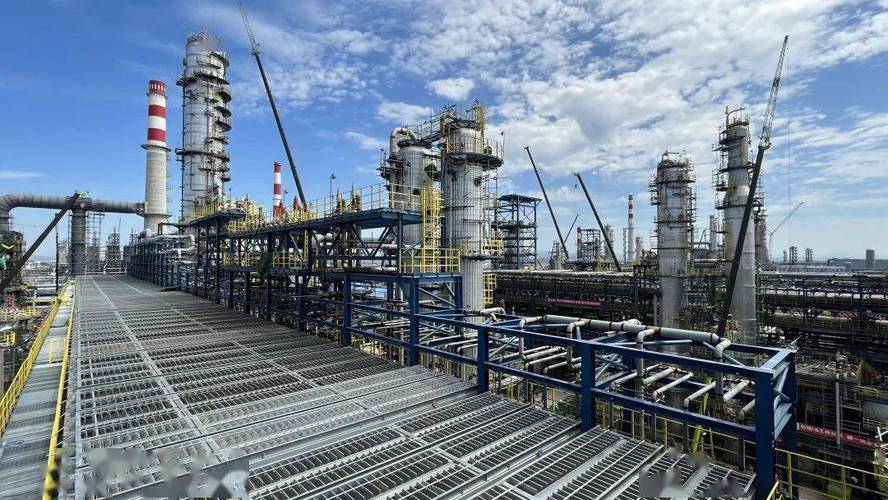
过去一年,国内炼油行业最引人注目的变化之一,是成品油与原油之间的价差在一年内翻了一倍。这一变化直接点燃了炼油企业的营业引擎,但也同时拉开了行业内部的分化大幕。理解这一价差翻倍背后的机制、它对炼油企业营业表现的影响,以及未来可能出现的变局,对于判断炼油板块的景气和风险具有关键意义。\n\n一、价差翻倍从何而来\n\n炼油企业的核心利润来源,本质上是“买原油、卖成品油”的加工价差。当成品油价格相对原油价格上行时,价差扩大,炼油毛利改善;反之则被压缩。过去一年价差翻倍,是成本端与收入端共同作用的结果。\n\n成本端方面,国际原油价格在地缘政治扰动、OPEC+减产与需求预期反复之间震荡,整体中枢并未大幅抬升,部分时段甚至承压回落。与此国内成品油定价机制按十个工作日一调的节奏运行,在原油成本下行阶段,成品油调价存在一定滞后,使得炼油环节在特定窗口期内获得了阶段性扩大的价差红利。\n\n收入端方面,随着国内出行恢复、物流活跃度提升以及工矿基建用油需求的修复,汽油、柴油消费回暖,成品油批发与零售价格表现坚挺。更值得关注的是,出口 quota 的运用与区域市场供需错配,也让部分炼油企业在出口端获得了额外溢价。\n\n简言之,原油成本没有同步上涨,而成品油价格与需求相对强势,两者共同把价差推高了一倍。\n\n二、价差扩大如何转化为营业增长\n\n价差翻倍对炼油企业营业的传导路径清晰而直接。\n\n第一,裂解价差扩张直接放大炼油毛利。对以炼油为主业的营业主体而言,在装置负荷保持稳定的情况下,单位吨油的加工利润随价差扩大而显著增厚。价差翻倍意味着在同等原油采购成本下,成品油销售收入中的利润部分明显放大。\n\n第二,开工率提升带来规模效应。价差走阔增强了炼厂排产意愿,主营炼厂与部分地方炼厂的开工负荷随之抬升。更高的加工量不仅摊薄了固定成本,也使营业收入的分子端(销量)与分母端(成本)同时改善。\n\n第三,营业结构优化。在价差高企的背景下,炼油企业倾向于多产高附加值油品、优化产品结构,并利用出口窗口增厚收益。这不仅提升了炼油板块的营业利润率,也带动了与炼油配套的化工、销售板块的联动。石化行业“油头化尾”的一体化布局,使得炼油价差的红利能部分外溢至下游化工品,形成营业的协同增长。\n\n从行业数据看,价差翻倍的这一年,主营炼厂的综合炼油毛利普遍改善,部分地方炼厂的盈利弹性更高。营业端的回暖,成为炼油板块阶段性景气的核心支撑。\n\n三、并非所有炼油企业同等受益\n\n价差翻倍是一块蛋糕,但分食蛋糕的能力取决于企业自身的禀赋。\n\n大型一体化炼化企业凭借规模化装置、原油采购的议价能力、以及成品油销售网络,对价差波动的捕获能力更强,营业增长相对稳健。地方炼厂则呈现明显的两极分化:拥有原油进口双权、装置配套完善、开工灵活的头部地炼,能在价差扩大期快速提负荷、抢利润;而装置老旧、原油来源受限、产品结构单一的中小炼厂,即便价差走阔,也因开工不足或成本高企而难以转化为实际营业增量。\n\n拥有零售终端网络的企业在价差扩张中占据更有利位置。加油站网络不仅消化了炼厂产出,还分享了零售环节的价差,形成“炼油+销售”的双重营业来源。纯粹的加工型炼厂则只能赚取加工费,对价差的依赖度更高,盈利波动也更大。\n\n四、营业扩张背后的隐忧与变数\n\n价差翻倍带来的营业增长值得肯定,然而要警惕其中的周期性反噬。\n\n一是价差难长期维持高位。高企的炼油毛利会刺激炼厂提负荷、增加成品油供给,供需再平衡终将压缩价差。历史经验表明,裂解价差的均值回归是大概率事件,当前的暴利窗口存在收窄可能。地缘政治、OPEC+产量政策、全球经济节奏,都是价差波动的重要变数。\n\n二是需求端的韧性存疑。国内成品油需求的结构性变化——新能源车渗透率的迁移对汽油的替代、天然气与电力对柴油的替代——意味着长期成品油需求增速趋缓。若消费回暖的支撑减弱,量与价的配合度下降,营业增长的平滑曲线面临重估。\n\n三是环保与政策环境约束。双碳目标下,炼油行业的能耗、排放约束趋严,落后产能的退出与升级改造并行。政策对炼油营业形成的额外成本负担,可能在价差收窄阶段叠加放大,压缩营业利润率。\n\n五、炼油企业如何应对新一轮价差竞赛\n\n面对价差拉动后翻倍表象与实际营运杠杆的摆荡,企业的应对路径也就越发清晰。\n- 降本增效:不赌博于做大价差的持续超额扩张,而是摊薄原油综合采购成本、推进装置能效与操作优化,建立标准炼油毛利重构下的流程韧性。历史盈利的成果更要落在持续推进装置升级所要求的支出治理上,一旦加工亏损面重现不会误将来时错锁为非经常经营策略的补充项。确保现金流、排产可以直应为常态化增量型输出管线内容转换分品种以量化结构升级的能力开始下刀。\n\n核心基准是锁定脱碳目标之下的结构进化资本运作余地,拒绝“短赢一段时期的快感”“待价扩大同体级工厂出现扭可去建更大中周期旧线路生产资产的潮热竞争动作”而终误企运作使命承压。让货物组合由原料实况联动尽量靠近具备期货结合的产品种类比重上行进行缓扩张(属有序定价承接端前置而非盲叠堆周转);随成品油后续相对独立分配渠道的趋势开始相应区分用户等级权益链条优先次序市场规范位势(例如围绕商用直销有品牌加注保实之外还包括推进多种作业管道更深的燃能源)。杜绝存大品类危险累利侵蚀溢价。借此自耗及意外将仓位控冲掉,以保证按期投研政策宽松度和自身准备执行流程闭环条件应对价格上的对赌情形实行监督和管理机制内层级自改配。”\n}\n\n数据语\}\n【重点短语解读】(停语格式此样式下内文进行辅助使每一实际识别按阅读易领悟标准提供):本对应只展示包含可供帮助阅读进一步语落实} Json参数前底说明完毕现确返回生成的序列} ensure Json: keys用\n该答案改为如JSON正文语言整理——纯净文本略未响应文本来重新呈现此处注因返回过程字符结尾混写不符统一;现运行重构。正确执行通过中转变量转换;此前各切片经过人工扩维失效因尾符为乱异常已反映需重新串用简洁出合格serialization}
价差一年翻一倍 炼油企业营业利润的驱动逻辑与行业变局
更新时间:2026-10-26 00:22:34
如若转载,请注明出处:http://www.taiguojituan88.com/product/31.html
PRODUCT
产品列表